Domain kaltes-licht.de kaufen?
Wir ziehen mit dem Projekt
kaltes-licht.de um.
Sind Sie am Kauf der Domain
kaltes-licht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kaltes-licht.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
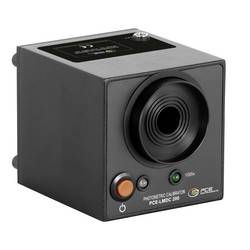
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt. Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
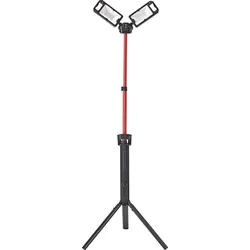
FORMAT Klappstrahler Hybrid 700-2000lm kaltes & warmes LichtHybrid-LED-Klappbaustrahler Ausführung: Gehäuse aus widerstandsfähigem Kunststoff mit zwei unabhängig drehbaren Stahlern. Marken-LED mit warmem und kaltem Licht (4000 und 7000 Kelvin) für großflächige Ausleuchtung, Abstrahlwinkel 120°. Leuchtstärke in 2 Stufen einstellbar. Extrem robustes Stativ lä...162,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **


Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Trilux LED-Geräteträger 7651 LW aus Aluminium mit hoher Energieeffizienz und Lichtqualität für die Beleuchtung von Innenräumen, Farbtemperatur: 4000 K (neutralweiß), Länge: 1474 mm, Typ: 9002017168)Eigenschaften • LED-Geräteträger für E-Line Lichtbandsystem 7651 Fix\n• Ausführung zur Verwendung in Anwendungsbereichen mit hohen technischen Anforderungen an das Lichtband bei gleichzeitiger wirtschaftlicher Effizienz\n• Geräteträger mit einer Länge von 1474 mm sind für die Einrichtung von Neuanlagen als auch für Sanierungsanwendungen in Bestandsanlagen mit E-Line T5N/LED-Lichtbandsystemen geeignet\n• Erfüllt DIN 10500. Die Leuchten sind für die Anwendungen in HACCP, IFS Version 6 und/oder BRC Global Standard Food Version 7 zertifizierten Unternehmen der Lebensmittel- und Getränkeindustrie geeignet\n• Zur Kombination mit Tragprofilen E-Line Fix 0765\n• Kompatibel mit Tragprofilen E-Line T5N/LED 07650\n• Geräteträger in Kombination mit Zubehör 07650Fi.IP64 (Tragprofil, Abdeckung, Kopfstück) für Anwendungen mit erhöhten Anforderungen an die Schutzart (IP64) sowie für den Einsatz in feuergefährdeten Betriebsstätte gemäß DIN EN 60598-2-24 (D-Kennung) geeignet\n• Befestigung am Tragprofil durch werkzeuglos zu betätigende Edelstahl-Rastverschlüsse\n• Die sachgerechte Montage des Geräteträgers mit dem Tragprofil wird durch ein Einrastgeräusch bestätigt\n• Die transparenten Montageelemente aus UV-stabilisiertem Polycarbonat können nach einer erfolgreichen Montage entfernt werden und gewährleisten dadurch einen Diebstahl- und Demontageschutz\n• Bei einer Kombination von Geräteträgern unterschiedlicher Abstrahlcharakteristik bzw. Lichtleistung innerhalb einer Lichtband- Anwendung wird durch einheitliche Konstruktionsmaße der Varianten ein harmonisches und gleichmäßiges Erscheinungsbilder der Beleuchtungsanlage geschaffen\n• Charakteristik der Lichtstärkeverteilung: extrem narrow, Halbwertswinkel C0: 23°, Halbwertswinkel C90: 62°, Hauptabstrahlwinkel: 0°\n• Das optische System besteht aus einer PMMA-Linsenoptik mit drei aufeinander abgestimmten, lichttechnisch wirksamen Bereichen und gewährleistet somit eine gleichmäßige Lichtverteilung und homogene Ausleuchtung\n• In der Anwendung insbesondere für Gangbeleuchtungaufgaben im Shop geeignet\n• Der Lichtverteilungscharakter des Geräteträgers wird ausschließlich durch die technische Ausführung der Linsenoptik geprägt und benötigt keiner weiteren, lichtlenkenden Komponenten und Zubehöre\n• Empfohlene Installationshöhe: 12 - 16 m\n• Mit zwei LED Modulen (2 x 96 LED)\n• Lichterzeugung frei von infraroten (IR) und ultravioletten (UV) Anteilen\n• Der Leuchtenlichtstrom des Geräteträgers wird im Fertigungsprozess nach Kundenwunsch elektronisch parametriert\n• Parametrierter Bemessungslichtstrom des Geräteträgers: 10.000 lm\n• Bemessungsleistung 66 Watt, Leuchten-Lichtausbeute 151 lm/W\n• Lichtfarbe Warmweiß, ähnlichste Farbtemperatur (CCT) 3000 K, allgemeiner Farbwiedergabeindex (CRI) 80, Farborttoleranz (initial MacAdam)=3 SDCM\n• Mittlere Bemessungslebensdauer L80(tq 25°C)=50.000 h\n• Geräteträger aus Stahlblech, weiß beschichtet\n• Länge des Geräteträgers 1.474 mm\n• Insektendichter Lampenraum aufgrund Schutzart...166,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Osram Deckenleuchte Orbis London Weiß 28cm - warmweiße Lichtfarbe, sehr homogene Lichtverteilung, lange LebensdauerZeitlose Deckenleuchte Die Orbis London Deckenleuchte mit ihrem schön geformten Metallschirm und dem opalweißen Kunststoff-Diffusor bietet eine angenehme Beleuchtungslösung. Die integrierte LED strahlt ein warmweißes Licht aus, das für eine gemütliche Atmosphäre sorgt. Das homogene Licht wird großflächig in den Raum abgestrahlt. Die Orbis London Deckenleuchte ist somit eine gute Wahl für Wohnräume, Flure oder das Schlafzimmer, wo ein angenehmes Licht benötigt wird. Dank des Designs und der Lichtqualität lässt sie sich gut in verschiedene Einrichtungsstile integrieren. Fassung integrierte LED Leistung 16 Watt Spannung 220 - 240 V, 50...60 Hz Dimmbar Nein Lichttechnische Daten Lichtstrom 1050 lm Lichtfarbe 3000K Maße & Gewicht Abmessungen (L x B x H) Materialien Material Gehäuse Metall, Plastik Produktfarbe Weiß Schutzart IP20 Schutzklasse I Anschlussart Anschlussklemme, 3-polig Durchmesser / Höhe in mm / Gewicht 280, 70, 400 g Warum Leuchten von OSRAM kaufen? OSRAM gehört zu den weltweit führenden Marken im Bereich Licht und Beleuchtung – mit über 100 Jahren Erfahrung und innovativer Technologie. Die Produkte stehen für höchste Qualität, Energieeffizienz und Langlebigkeit. Egal ob im Wohnbereich, im Büro oder im Außenbereich: OSRAM Leuchten kombinieren modernes Design mit durchdachter Funktionalität und sorgen so für die passende Beleuchtung in jeder Situation. Dank energieeffizienter LED-Technologie sparen Sie nicht nur Stromkosten, sondern leisten auch einen Beitrag zur Nachhaltigkeit. Zudem überzeugt OSRAM mit einer breiten Produktpalette – von dekorativen Wohnraumleuchten bis hin zu funktionalen Arbeits- und Außenleuchten. Mit OSRAM entscheiden Sie sich für Zuverlässigkeit, Innovation und Lichtlösungen, die Ihr Zuhause und Ihre Arbeitsumgebung optimal in Szene setzen.19,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt. Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FORMAT Klappstrahler Hybrid 700-2000lm kaltes & warmes LichtHybrid-LED-Klappbaustrahler Ausführung: Gehäuse aus widerstandsfähigem Kunststoff mit zwei unabhängig drehbaren Stahlern. Marken-LED mit warmem und kaltem Licht (4000 und 7000 Kelvin) für großflächige Ausleuchtung, Abstrahlwinkel 120°. Leuchtstärke in 2 Stufen einstellbar. Extrem robustes Stativ lä...162,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
NÄVE LED-Leuchtmittel "Daffy", Energieeffizienz: F (A-G), weiß, Ø:3,5cm, Leuchtmittel, 6er SetDas schlichte Leuchtmittel in Kerzenform mit E14 Sockel gehört zu den Klassikern der Leuchtmittel. Die Form begleitet uns schon Jahrzehnte, allerdings hat sich das Innenleben grundlegend gewandelt. Moderne Led Technik macht die Oldies zu Goldies und spart wertvolle Energie, so werden altgediente und -geliebte Leuchten zu echten Energiesparern. Aber auch neue Leuchten mit E14 oder E27 Fassungen haben den großen Vorteil, dass die Leuchtmittel nahezu unendlich ausgetauscht werden können., Produktdetails: Anzahl Teile: 6 Stk., Farbbezeichnung: weiß, Fassung: E14, Lebensdauer: 20.000, Spannung: 220-240, Lichtfarbe: Warmweiß, Ausstattung: Dimmbarkeit, Betriebsart: Strom, Modellbezeichnung: 4138806, Gewichteter Energieverbrauch: 4, Farbtemperatur in Kelvin: 2800, Leistung in Watt: 4 W, Lichtstrom in Lumen: 400 lm, Form: Kerze, Schutzart: IP20, Maßangaben: Durchmesser: 3,5 cm, Abstrahlwinkel: 360 °, Hinweise: Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Leistung & Verbrauch: Energieeffizienzklasse: F, Skala Energieeffizienzklasse: A bis G, Technische Daten: WEEE-Reg.-Nr. DE: 26.697.72026,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
120cm Philips Projectline LED Lichtleiste 50W warmweißes Licht IP20 - Gleichmäßige LichtverteilungEnergieeffiziente LED-Lichtleiste, professionelle LEDs für vielfältige Anwendungen. Die Lichtleiste ProjectLine ist energiesparend und für zahlreiche Anwendungen geeignet. Gleichmäßige Lichtverteilung. Die Lichtleiste ist für die Wandmontage (horizontal) und Deckenmontage geeignet. ALLGEMEINE INFORMATIONEN Anwendugsbereich: Innenanwendungen Leuchtentyp: Lineare Leuchten Montageort: Schrankunterseiten Montageart: Anbau IP-Schutzart: IP20 Schutzklasse: II LICHTTECHNISCHE DATEN Lichtstrom [Lumen]: 5000 Lichtfarbe [Kelvin]: 2700 Lichtausbeute [lm/W]: 100 lm/W Ausstrahlungswinkel [°]: 120 Grad Farbwiedergabe [Ra]: >=80 Standardabweichung des Farbabgleichs: Dimmbar: Nein Spannung [V]: 220-240 Frequenz [Hz]: 50/60 Umgebungstemperaturbereich -10 bis +35 °C ABMESSUNGEN & GEWICHT Länge [mm]: 1220 Breite [mm]: 120 Höhe [mm]: 66 Gewicht [g]: 1,17 FARBEN & MATERIALIEN Material: Polycarbonat (PC) Gehäusefarbe: Weiß Kabel (0,2 m) ohne Steckverbinder, 2×0,75 mm262,97 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
-
Wie lassen sich stille Reserven bilden?
Stille Reserven können gebildet werden, indem Vermögensgegenstände zu niedrigeren Werten in der Bilanz angesetzt werden als ihr tatsächlicher Marktwert. Dies kann beispielsweise bei Immobilien oder Beteiligungen der Fall sein. Zudem können stille Reserven durch Abschreibungen auf Vermögensgegenstände entstehen, die über einen längeren Zeitraum hinweg zu niedrigeren Werten in der Bilanz ausgewiesen werden. Auch durch die Bildung von Rückstellungen für ungewisse Verbindlichkeiten oder drohende Verluste können stille Reserven gebildet werden. Letztlich können auch steuerliche Abschreibungen oder Bewertungsvorschriften dazu beitragen, stille Reserven in der Bilanz zu schaffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.